

Le neuf à fin juillet 2026
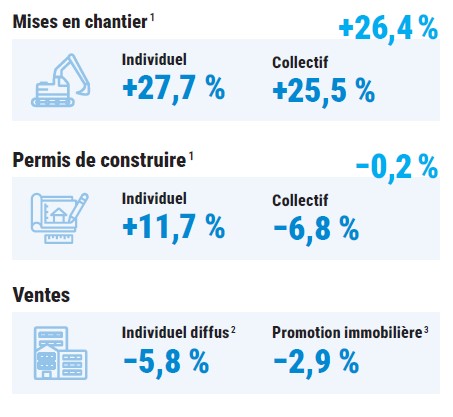
Le logement neuf reste à bas niveau. Malgré un rebond de 26,4 % en glissement annuel sur sept mois à fin juillet, la tendance 2026 s’affiche à 302 000 logements commencés, plus de 50 000 unités en-deçà de la moyenne des quarante dernières années.
Par ailleurs, les autorisations ne progressent plus et reculent même de près de 10 % sur les trois derniers mois, aspirées par la chute de plus de 15 % du collectif.
En amont, le retournement des ventes dans le diffus et la poursuite de la baisse de celles des promoteurs depuis le début de l’année ne laissent que peu d’espoir pour 2027 : l’activité du logement neuf y rechuterait après l’éphémère rebond de 2026. Le non-résidentiel neuf, déjà à un niveau historiquement faible, se fragilise.
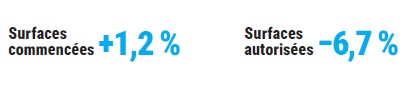
Entre les sept premiers mois de 2025 et de 2026, les surfaces commencées ressortent quasi stables. De plus, sur la même période, les surfaces autorisées reculent de près de 7 % et tous les segments, hormis les commerces, ressortent en baisse, particulièrement les locaux administratifs, qui s’effondrent d’un tiers du fait des élections municipales.
Statistiques marché logement neuf en glissement annuel sur 7 mois
Statistiques marché non-résidentiel en glissement annuel sur 7 mois
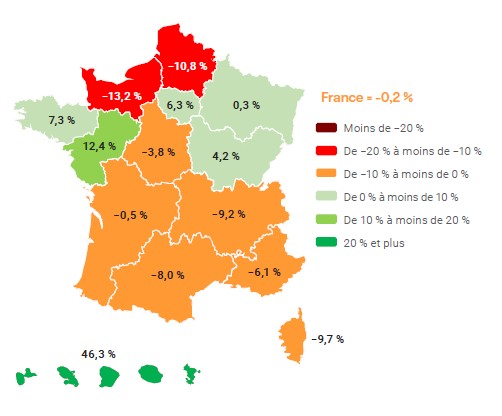
Statistiques des autorisations par région 1 en glissement annuel sur 7 mois.
Logement
En glissement annuel sur sept mois à fin juillet 2026, plus de la moitié des régions affichent déjà une baisse de leurs permis.
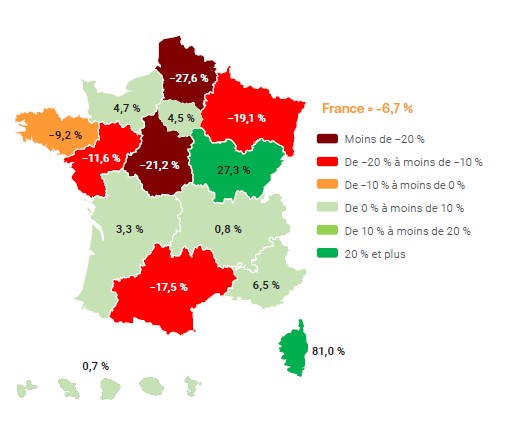
Non-résidentiel
Entre les sept premiers mois 2025 et 2026, les surfaces autorisées reculent dans la moitié des régions environ.
L’entretien amélioration4 à fin juin 2026
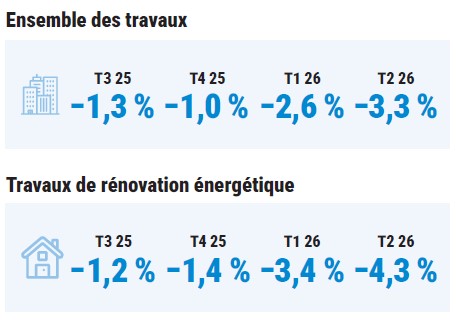
L’entretien-amélioration se dégrade pour le septième trimestre consécutif. Entre les deuxièmes trimestres 2025 et 2026, le volume d’activité abandonne 3,3 %, avec −3,1 % pour le logement et −3,7 % pour le non-résidentiel.
La rénovation énergétique se porte encore plus mal, avec un recul d’ensemble de 4,3 %, dont −4,5 % pour le logement et −3,5 % pour le non-résidentiel, qui résistait jusque-là. Par ailleurs, pour le troisième trimestre 2026, les chefs d’entreprise s’attendaient à une nouvelle baisse de 2,8 % par rapport au même trimestre de 2025.
En glissement annuel en volume
T2 2026 / T2 2025
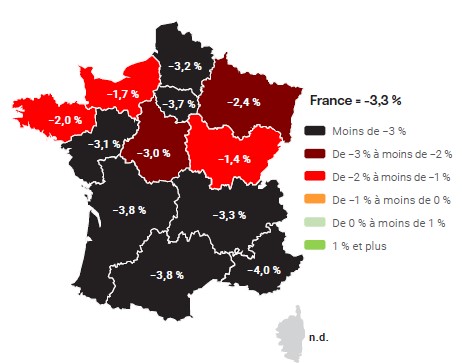
Toutes les régions présentent un recul d’activité d’ensemble en glissement annuel sur le deuxième trimestre 2026, particulièrement PACA (−4,0 %), l’Occitanie (−3,8 %) et la Nouvelle-Aquitaine (−3,8 % également).
Le bâtiment
L’emploi 5 à fin juin 2026
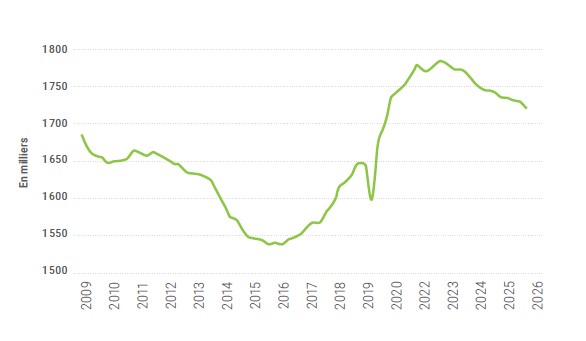
L’emploi dans le bâtiment abandonne encore 0,8 % entre les premiers semestres 2025 et 2026, avec plus de 14 000 postes perdus, dont 16 600 salariés. Parmi ces derniers, les plus fortes baisses s’observent pour les alternants et pour les 15 à 29 ans, avec −1,8 % et −2,1 % sur un an, contre −1,3 % pour l’ensemble. Du fait d’une activité à la peine, la FFB anticipe une accélération des pertes d’emploi sur le second semestre, qui conduirait à la destruction de 20 000 postes sur l’ensemble de l’année.
Les défaillances6 à fin aout 2026
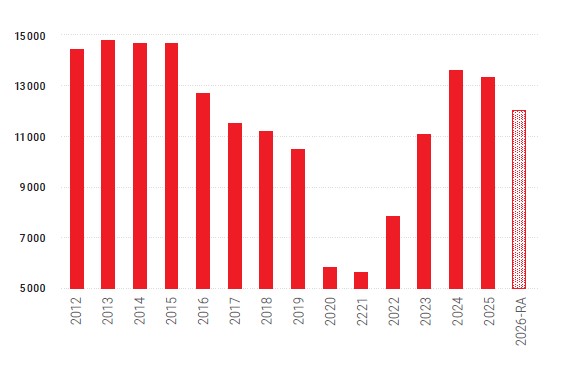
La FFB craint environ 12 000 défaillances d’entreprises sur l’ensemble de 2026. Si ce chiffre ressort en-deçà de celui des deux années précédentes, les métiers de la menuiserie-serrurerie, de l’aménagement et des finitions ainsi que le génie climatique s’affichent encore en hausse de 3 à 4 % sur les huit premiers mois de 2026 par rapport à 2025.
Par ailleurs, sur la même période, les procédures concernant les structures de plus de 20 salariés s’accélèrent. En détail, on compte 156 entreprises de 20 à 49 salariés et 23 entreprises d’au moins 50 salariés dans ce cas, soit des hausses respectives de 30 % et de 21 %.
- Source : FFB, d’après CGDD/SDES, Sitadel3.
- Source : Caron Marketing, Markemétron.
- En glissement annuel sur 6 mois à fin juin 2026. Source : CGDD/SDES, ECLN.
- Source : FFB/Réseau des CERC.
- Source : FFB, d’après ministère du Travail/Dares.
- Source : FFB, d’après Altares.